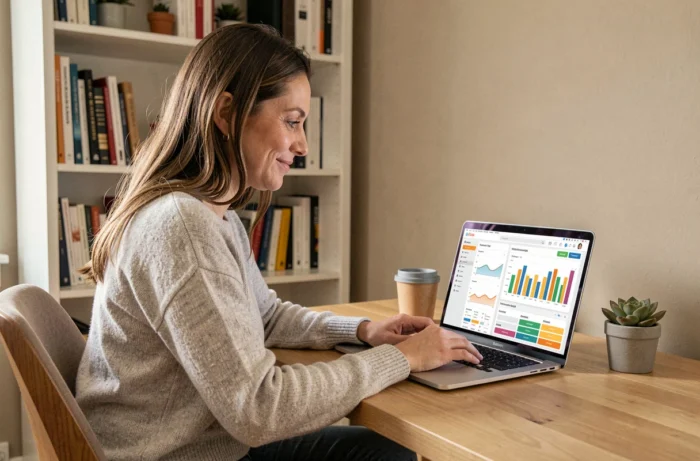
Un sito di gestione del budget si struttura attorno a sezioni specializzate: monitoraggio delle spese, previsioni, gestione dei conti, sicurezza dei dati. Ogni sezione svolge una funzione precisa nella gestione finanziaria. Comprendere questa architettura consente di sfruttare ogni strumento al massimo potenziale, senza perdere tempo a cercare la funzionalità giusta.
Accesso in sola lettura e quadro PSD2: cosa significa collegare i propri conti bancari
La connessione bancaria in un’applicazione di budget si basa su un meccanismo regolato dalla direttiva europea PSD2 (Payment Services Directive 2). Questo quadro distingue due livelli di accesso: informazioni sui conti e avvio di pagamenti.
Gli strumenti di monitoraggio del budget funzionano in modalità “read-only”. Recuperano i saldi e le transazioni, ma non possono spostare denaro né effettuare bonifici. Questa separazione protegge l’utente da qualsiasi rischio di manipolazione dei fondi da parte di terzi.
La connessione avviene tramite fornitori regolamentati, come Ponto (Isabel Group), che danno accesso a banche distribuite in diversi paesi europei. È su questo punto che la copertura multi-banca diventa un criterio di scelta: un’applicazione in grado di leggere i conti di più istituti in diversi paesi offre una visione consolidata che gli estratti conto CSV manuali non consentono.
Esplorando le sezioni del sito My Budget View, si individuano rapidamente quali sezioni trattano della connessione bancaria e quali gestiscono la categorizzazione o la previsione, due funzioni distinte spesso confuse.
Categorizzazione automatica delle operazioni: la sezione che fa risparmiare tempo
Importare transazioni non basta. Ogni operazione deve essere associata a una categoria (alimentazione, alloggio, trasporti, svago) affinché il monitoraggio abbia senso. La categorizzazione automatica tramite parole chiave analizza la descrizione di ogni riga bancaria e le assegna una categoria senza intervento manuale.
Il guadagno di tempo è diretto: invece di ordinare centinaia di righe ogni mese, l’utente corregge solo gli errori di attribuzione. Le applicazioni performanti consentono anche di creare regole personalizzate, ad esempio forzare l’assegnazione di ogni pagamento contenente “Carrefour” nella categoria alimentare.
Ciò che distingue una buona sezione di categorizzazione
- La possibilità di creare sottocategorie adatte al proprio stile di vita, non solo etichette generiche imposte dal software
- Un meccanismo di apprendimento che memorizza le correzioni manuali e le applica alle future importazioni
- La visualizzazione delle operazioni non categorizzate in una coda dedicata, per non perdere nulla
Questa sezione costituisce la base del budget. Senza una categorizzazione affidabile, i grafici delle spese e le previsioni si basano su dati errati.
Previsioni di budget e gestione dei debiti: anticipare piuttosto che subire
Una sezione di previsione di budget calcola il saldo futuro proiettando i redditi ricorrenti e le spese pianificate sulle settimane o mesi a venire. L’obiettivo è individuare un scoperto prima che si verifichi, non dopo.
Alcune sezioni integrano anche un modulo di pianificazione dei debiti. Il principio: inserire l’importo preso in prestito, il tasso e la durata, quindi visualizzare l’impatto dei rimborsi sulla liquidità mese per mese. Questo strumento è particolarmente utile per decidere se rimborsare un prestito in anticipo o mantenere una riserva di liquidità.
Reconnesioni PSD2 e portabilità multi-banca
Un punto raramente affrontato dalle applicazioni di budget riguarda la riconnessione periodica imposta da PSD2. Il consenso all’accesso ai dati bancari scade regolarmente, costringendo l’utente a rivalidare la connessione con la propria banca.
Le applicazioni che gestiscono male questo processo creano buchi nella cronologia delle transazioni. Alcuni mesi appaiono incompleti, il che distorce le previsioni. Un buon strumento di gestione del budget notifica l’utente in anticipo sulla scadenza del consenso e riavvia la connessione senza perdita di dati.
La portabilità multi-banca va oltre. Cambiare istituto bancario non dovrebbe obbligare a riconfigurare tutto il budget. Un’applicazione ben progettata conserva la cronologia categorizzata anche quando il conto sorgente viene sostituito da uno nuovo, in un’altra banca o in un altro paese europeo.
Sicurezza dei dati finanziari: crittografia e doppia autenticazione
La sezione sicurezza di un sito di gestione del budget copre due ambiti distinti. Il primo riguarda la crittografia end-to-end dei dati memorizzati: le informazioni finanziarie vengono rese illeggibili per chiunque non abbia la chiave di decrittazione, incluso l’editore dell’applicazione.
Il secondo riguarda l’autenticazione. La doppia autenticazione (2FA) aggiunge un ulteriore livello di verifica durante la connessione, generalmente tramite un codice temporaneo inviato via SMS o generato da un’app di terze parti.
- La crittografia protegge i dati a riposo (memorizzati sul server) e in transito (scambiati tra il browser e il server)
- La 2FA impedisce a un terzo di accedere al conto anche se conosce la password
- I fornitori di aggregazione bancaria regolamentati sono soggetti a audit di conformità imposti dai regolatori finanziari
Verificare la presenza di questi due meccanismi nella sezione dedicata di un sito di budget è un riflesso di base prima di affidare le proprie credenziali bancarie.
La lettura metodica di ogni sezione di un sito come My Budget View consente di comprendere esattamente quali dati vengono raccolti, come vengono trattati e quali limiti tecnici si applicano. È questa trasparenza strutturale, sezione per sezione, che distingue uno strumento affidabile da un’applicazione opaca in cui le funzionalità sono accatastate senza una logica visibile.