Een budgetbeheerwebsite is opgebouwd rond gespecialiseerde rubrieken: uitgavenbeheer, prognoses, rekeningbeheer, gegevensbeveiliging. Elke sectie vervult een specifieke functie in de financiële sturing. Het begrijpen van deze architectuur stelt je in staat om elk hulpmiddel optimaal te benutten, zonder tijd te verspillen aan het zoeken naar de juiste functionaliteit.
Alleen-lezen toegang en PSD2-kader: wat het betekent om je bankrekeningen te verbinden
De bankverbinding in een budgetapp is gebaseerd op een mechanisme dat gereguleerd wordt door de Europese richtlijn PSD2 (Payment Services Directive 2). Dit kader onderscheidt twee niveaus van toegang: informatie over de rekeningen en het initiëren van betalingen.
Budgetvolgtools werken in “alleen-lezen” modus. Ze halen de saldi en transacties op, maar kunnen geen geld verplaatsen of overboekingen uitvoeren. Deze scheiding beschermt de gebruiker tegen elk risico van manipulatie van fondsen door een derde partij.
De verbinding wordt tot stand gebracht via gereguleerde dienstverleners, zoals Ponto (Isabel Group), die toegang geven tot banken verspreid over verschillende Europese landen. Dit is het punt waarop de multi-bank dekking een keuzecriterium wordt: een applicatie die in staat is om de rekeningen van verschillende instellingen in verschillende landen te lezen, biedt een geconsolideerd overzicht dat handmatige CSV-overzichten niet kunnen bieden.
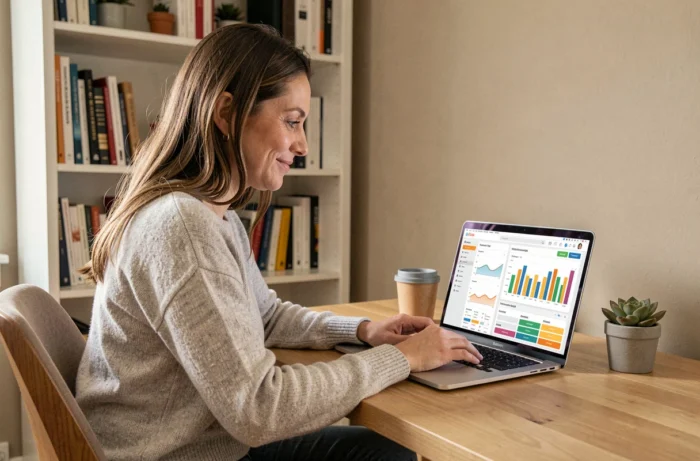
Bij het doorbladeren van de secties van de My Budget View-website, zie je snel welke rubrieken betrekking hebben op de bankverbinding en welke de categorisatie of prognose beheren, twee verschillende functies die vaak door elkaar worden gehaald.
Automatische categorisatie van transacties: de sectie die tijd bespaart
Het importeren van transacties is niet genoeg. Elke transactie moet aan een categorie (voeding, huisvesting, transport, vrijetijd) worden gekoppeld om de opvolging zinvol te maken. De automatische categorisatie op basis van trefwoorden analyseert de omschrijving van elke bankregel en kent deze een categorie toe zonder handmatige tussenkomst.
De tijdswinst is direct: in plaats van elke maand honderden regels te sorteren, corrigeert de gebruiker alleen de toewijzingsfouten. Presterende applicaties maken het ook mogelijk om gepersonaliseerde regels te creëren, bijvoorbeeld het forceren van de toewijzing van elke betaling die “Carrefour” bevat aan de voedingscategorie.
Wat een goede categorisatie sectie onderscheidt
- De mogelijkheid om subcategorieën te creëren die passen bij de eigen levensstijl, niet alleen generieke labels die door de software worden opgelegd
- Een leermachine die handmatige correcties onthoudt en toepast op toekomstige importen
- De weergave van niet-gecategoriseerde transacties in een speciale wachtrij, zodat er niets wordt gemist
Deze sectie vormt de basis van het budget. Zonder betrouwbare categorisatie zijn de uitgaven grafieken en prognoses gebaseerd op onjuiste gegevens.
Budgetprognoses en schuldbeheer: anticiperen in plaats van lijden
Een rubriek voor budgetprognoses berekent het toekomstige saldo door de terugkerende inkomsten en geplande uitgaven over de komende weken of maanden te projecteren. Het doel is om een tekort te signaleren voordat het zich voordoet, niet erna.
Sommige secties bevatten ook een module voor schuldplanning. Het principe: voer het geleende bedrag, de rente en de looptijd in, en visualiseer de impact van de aflossingen op de cashflow maand na maand. Dit hulpmiddel is bijzonder nuttig om te beslissen tussen het vervroegd aflossen van een lening of het behouden van een liquiditeitsreserve.
PSD2-herverbindingen en multi-bank draagbaarheid
Een punt dat zelden door budgetapplicaties wordt behandeld, betreft de periodieke herverbinding die door PSD2 wordt opgelegd. De toestemming voor toegang tot bankgegevens vervalt regelmatig, wat de gebruiker verplicht om de verbinding opnieuw te valideren bij zijn bank.
Applicaties die dit proces slecht beheren, creëren gaten in de transactieshistorie. Sommige maanden lijken incompleet, wat de prognoses vertekent. Een goed budgetbeheertool meldt de gebruiker voorafgaand aan het verstrijken van de toestemming en herstart de verbinding zonder gegevensverlies.
De multi-bank draagbaarheid gaat verder. Van bank veranderen zou niet moeten vereisen dat je het hele budget opnieuw moet configureren. Een goed ontworpen applicatie behoudt de gecategoriseerde geschiedenis, zelfs wanneer de bronrekening wordt vervangen door een nieuwe, in een andere bank of een ander Europees land.
Gegevensbeveiliging van financiële gegevens: encryptie en dubbele authenticatie
De beveiligingssectie van een budgetbeheerwebsite bestrijkt twee verschillende gebieden. De eerste betreft de end-to-end encryptie van opgeslagen gegevens: financiële informatie wordt onleesbaar gemaakt voor iedereen die de decryptiesleutel niet heeft, inclusief de uitgever van de applicatie.
De tweede betreft de authenticatie. Dubbele authenticatie (2FA) voegt een extra verificatielaag toe bij het inloggen, meestal via een tijdelijke code die per sms wordt verzonden of gegenereerd door een derde partij applicatie.
- Encryptie beschermt gegevens in rust (opgeslagen op de server) en in transit (uitgewisseld tussen de browser en de server)
- 2FA voorkomt dat een derde partij toegang krijgt tot het account, zelfs als hij het wachtwoord kent
- Gereguleerde bankaggregatiedienstverleners zijn zelf onderworpen aan nalevingsaudits die door financiële toezichthouders worden opgelegd
Controleren of deze twee mechanismen aanwezig zijn in de speciale sectie van een budgetwebsite is een basisreflex voordat je je bankgegevens toevertrouwt.
De methodische lezing van elke rubriek van een site zoals My Budget View maakt het mogelijk om precies te begrijpen welke gegevens worden verzameld, hoe ze worden verwerkt en welke technische beperkingen van toepassing zijn. Het is deze structurele transparantie, sectie per sectie, die een betrouwbaar hulpmiddel onderscheidt van een ondoorzichtige applicatie waar de functionaliteiten zonder zichtbare logica zijn gestapeld.